

Upflow → Blog → Financial Relationship Management
Le Playbook du Financial Relationship Management
Alex Louisy
|
29 juillet 2026
Générer un résumé IA


Introduction
Depuis vingt ans, une idée a transformé la façon dont les entreprises B2B gèrent leurs relations clients : chaque interaction constitue une donnée à capturer, et bien exploitée, cette donnée renforce la relation dans le temps. Cette idée est devenue le CRM. Elle a changé la manière de vendre, de construire un pipeline et de prévoir le revenu.
Cette transformation n’a pas encore eu lieu en finance. La plupart des équipes gèrent encore leurs relations clients, celles qui se situent entre la facture et l’encaissement, avec des tableurs, des outils déconnectés et du jugement manuel. Le client que les ventes ont mis des mois à signer, et que la CS met des mois à fidéliser, devient dès qu’une facture est en retard un simple problème de comptes clients à résoudre, plutôt qu’une relation à gérer.
Le Financial Relationship Management change cela. C’est la discipline qui consiste à traiter le processus invoice-to-cash non comme une fonction back-office, mais comme une couche stratégique de la relation client, génératrice de signaux, exigeant du jugement, et méritant la même intentionnalité que les ventes et la CS appliquent au reste du compte.
Upflow a inventé le FRM et reste la seule plateforme construite sur ce principe. Ce playbook présente ce à quoi le FRM ressemble en pratique : les cinq piliers qui le structurent, un audit de maturité pour situer votre équipe, la stack technique qui le fait fonctionner, et ce qu’ont fait trois équipes finance pour le construire.
Partie 1 : Qu’est-ce que le FRM, et pourquoi maintenant
L’expression Financial Relationship Management capture quelque chose de toujours vrai, mais rarement nommé. Chaque fois qu’une équipe finance envoie une facture, relance un solde impayé, résout un litige ou négocie des conditions, elle fait un travail relationnel. La seule question est de savoir si elle le fait délibérément.
La plupart ne le font pas. L’approche classique du cash collection est réactive par nature : une facture part, puis une relance si elle reste impayée, puis l’escalade si la relance échoue. À aucun moment l’équipe finance n’a une vision complète du compte, ne sait ce que les ventes ou la CS en pensent, ni ne peut dire si le retard vient d’un problème de trésorerie, d’un litige, ou d’un signal que la relation a changé.
Le FRM fait passer la posture par défaut de réactive à informée. Il traite le comportement de paiement du client comme un flux continu de données sur la santé de la relation, et construit les processus et les outils pour agir avant que les problèmes n’atteignent le grand livre.
Cela compte aujourd’hui parce que les enjeux financiers d’une erreur ont augmenté. En SaaS, le revenu est récurrent : un client qui paie en retard ce mois-ci est celui que vous facturerez le mois suivant, et le mois après encore. Un litige mal géré pèse sur un compte dont le renouvellement arrive dans six mois. Une approche de recouvrement qui abîme la relation ne fait pas que ralentir l’encaissement, elle accélère le churn. La relation financière a toujours compté. Elle est simplement plus difficile à ignorer aujourd’hui.
Il y a une seconde raison : les outils pour bien faire cela n’existent que depuis peu. Données ERP en temps réel, automatisation intelligente des workflows, communication multicanale et détection de tendances assistée par IA : ce qui exigeait autrefois une grande équipe AR et beaucoup de jugement manuel peut désormais se construire avec une équipe restreinte et le bon système. Upflow a construit ce système, le seul conçu dès l’origine autour du FRM comme discipline, et non comme simple fonctionnalité.
Partie 2 : Les cinq piliers du FRM
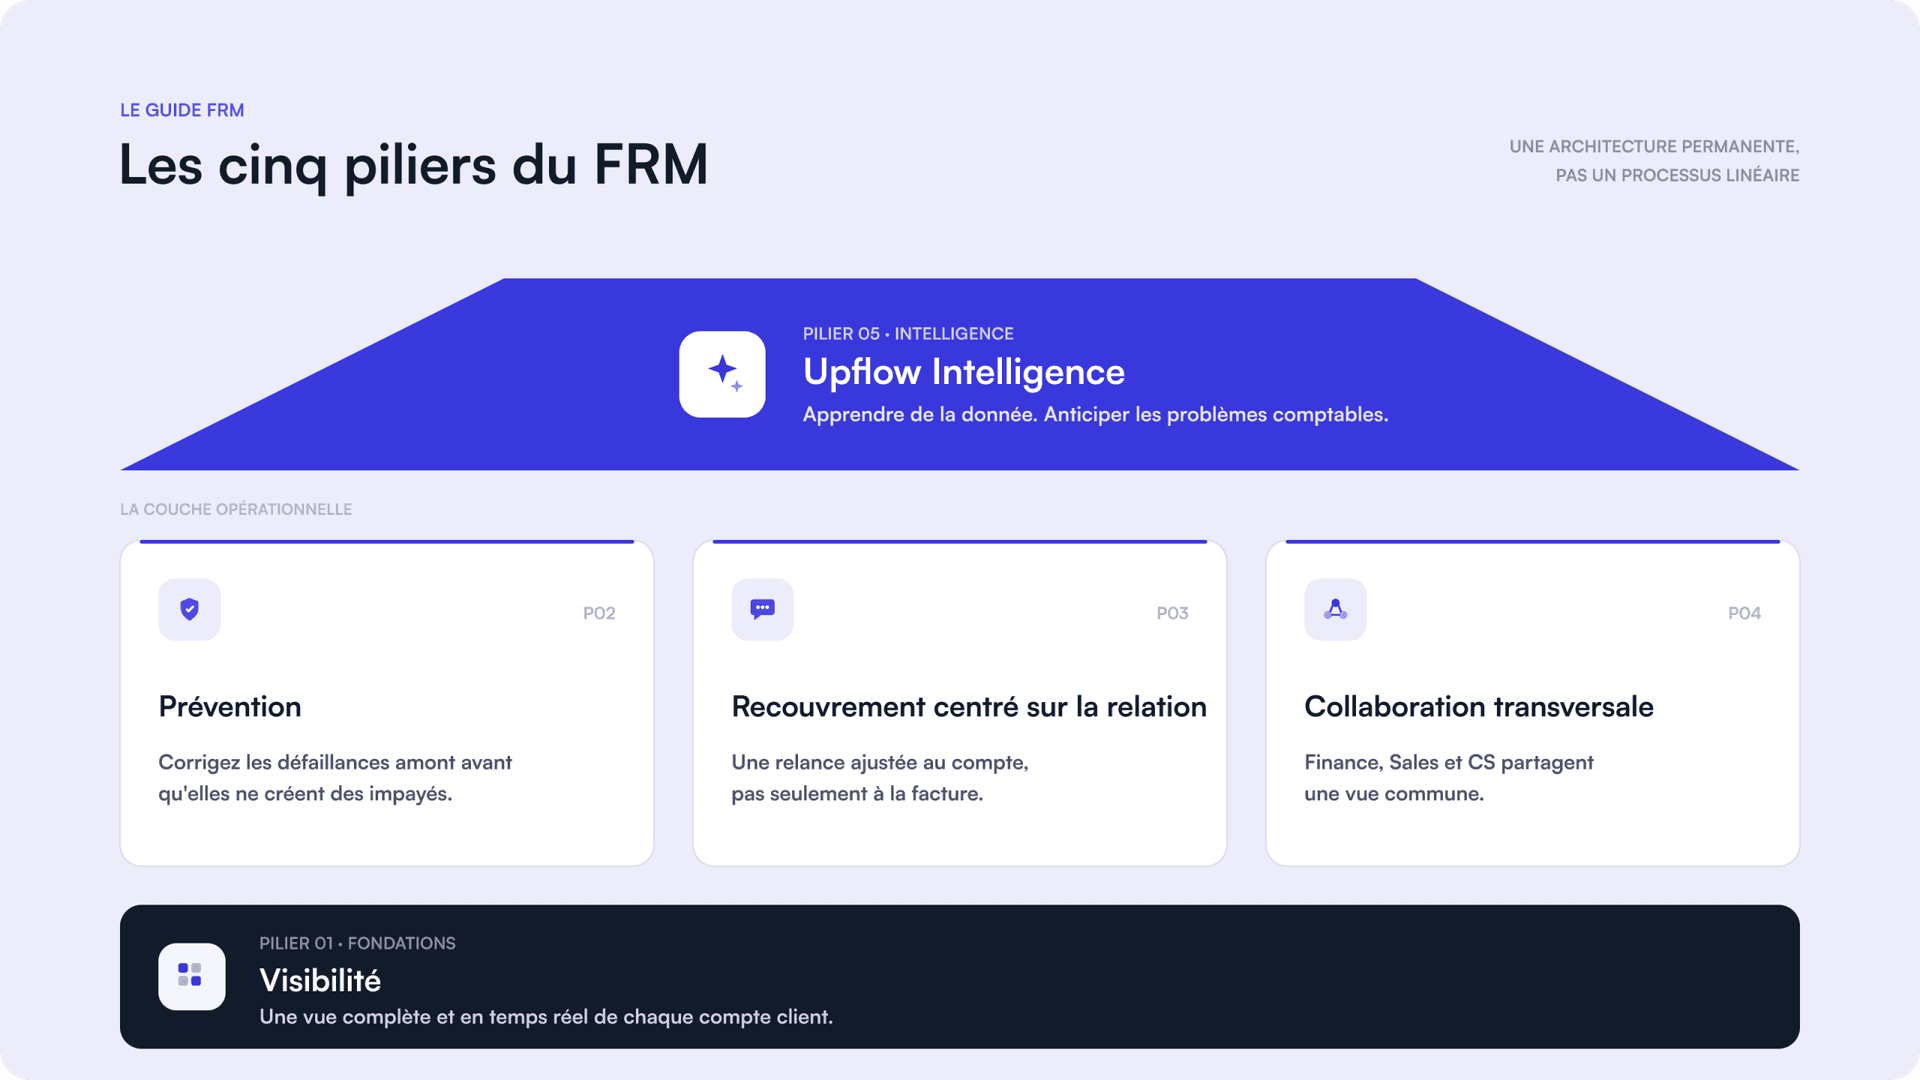
Le FRM n’est pas une capacité isolée. C’est un ensemble de pratiques qui s’articulent, chacune s’appuyant sur la précédente. Les cinq piliers ci-dessous ne sont pas des étapes séquentielles : ce sont les composantes permanentes d’une approche FRM fonctionnelle, ce qu’une équipe doit mettre en place pour bien gérer la relation financière à chaque étape du cycle invoice-to-cash.
Pilier 1 : La visibilité
On ne peut pas gérer une relation qu’on ne voit pas. Le premier pilier du FRM consiste à disposer d’une vision complète, exacte et en temps réel de votre AR, compte par compte.
Pour la plupart des équipes finance, c’est plus difficile que ça n’en a l’air. Les données vivent dans plusieurs systèmes : l’outil de facturation, l’ERP, le prestataire de paiement, parfois un CRM. Personne n’a tranché sur lequel fait référence. L’équipe finance travaille donc à partir d’une image partielle, mise à jour par lots, qui manque les paiements pas encore rapprochés, et qui ne fait pas remonter les comptes qui dérivent doucement avant de devenir un problème.
La visibilité en FRM, c’est résoudre ce problème. C’est une source unique de vérité pour le solde, l’historique de paiement et le statut de recouvrement de chaque client, mise à jour en temps réel et accessible à qui en a besoin. C’est savoir non seulement ce qui est en retard, mais comment évolue le comportement de paiement de chaque compte : un client qui payait en trente jours et qui glisse discrètement vers quarante-cinq, et ce que ce glissement peut signifier.
C’est le socle dont tout le reste dépend. Une stratégie de segmentation bâtie sur des données obsolètes échoue. Une timeline de collection appliquée sans visibilité sur ce qui a déjà été envoyé produit des relances en double et des escalades manquées. Le FRM commence par la visibilité, et c’est souvent là que se trouvent les gains les plus immédiats.
Pilier 2 : La prévention
Le second pilier est celui que la plupart des équipes finance ne considèrent même pas comme du recouvrement. La plupart des factures en retard ne viennent pas de clients qui refusent de payer. Elles viennent de quelque chose qui a mal tourné avant même l’émission de la facture : une condition actée dans le deal jamais reportée en facturation, une facture envoyée à un contact parti depuis six mois, une structure de prix trop complexe pour que l’équipe AP du client l’approuve sans poser de question.
La prévention en FRM consiste à identifier et corriger ces défaillances amont avant qu’elles ne produisent des impayés en aval. Cela veut dire s’assurer que les conditions de paiement actées dans le deal correspondent à la facture générée. Cela veut dire vérifier, dès l’onboarding, que la bonne personne côté client a reçu la facture et sait comment la payer. Cela veut dire produire des factures assez précises pour que le client les approuve sans poser de question.
Ce n’est pas un travail valorisant. Il se situe en amont de la fonction de recouvrement, souvent dans la transmission entre les ventes et la finance, et demande à ces équipes plus de rigueur sur les informations capturées et leur emplacement. Mais le retour est bien réel. Chaque litige évité est une conversation qui n’a jamais eu lieu. Chaque facture payée sans relance est un compte qui a vécu la relation financière à son meilleur.
Pilier 3 : Le recouvrement centré sur la relation
Le troisième pilier distingue le FRM d’une simple automatisation de l’AR. Dans une entreprise B2B SaaS, le recouvrement n’est pas d’abord un exercice de récupération de trésorerie. C’est une interaction continue avec un client dont la relation commerciale touche plusieurs parties de votre entreprise, et la façon de la gérer renvoie une image de qui vous êtes.
Le recouvrement centré sur la relation traite le processus de collection comme un volet de l’expérience client. Cela veut dire savoir, avant de contacter un compte, ce que les ventes traitent avec lui et ce que la CS a signalé. Cela veut dire calibrer le ton et la fréquence des relances selon la valeur et l’historique du compte, plutôt qu’appliquer la même séquence à tous les clients. Cela veut dire reconnaître qu’un client fiable depuis deux ans qui manque un paiement a probablement une raison, et qu’un appel de la bonne personne vaut mieux qu’une relance automatique.
Cela veut dire aussi savoir quand et comment escalader. Quand un retard justifie une conversation de haut niveau, elle doit venir de quelqu’un qui a du poids auprès du client : un directeur financier, un account executive, ou un CS lead responsable de la relation. Le rôle du recouvrement n’est pas de mener cette conversation seul, mais d’y impliquer les bonnes personnes, avec le bon contexte, au bon moment.
Pilier 4 : La collaboration transverse
Le quatrième pilier rend le troisième possible. Le recouvrement ne se joue pas dans la finance seule, et le construire comme si c’était le cas est l’une des causes les plus courantes d’échec. Les ventes savent des choses sur un compte que l’historique de paiement ne montre pas. La CS sait si un client est satisfait, en croissance, ou envisage discrètement de partir. La direction a besoin de voir la santé de l’AR non comme un indicateur mensuel, mais comme une vue en direct de ce qui arrive et de ce qui est à risque.
La collaboration transverse en FRM, c’est construire les connexions qui permettent à ces équipes de travailler ensemble sur la relation financière sans détourner personne de sa mission première. Cela veut dire que la CS et les ventes voient ce qui est ouvert sur un compte avant de parler au client, sans être surpris par un retard que le client pensait déjà signalé. Cela veut dire que la finance peut alerter la CS quand le comportement de paiement d’un client suggère un changement, car ce signal précède souvent de plusieurs semaines un ticket support ou un risque de churn.
Cela n’exige pas de nouveaux recrutements ni de nouveaux processus pour chaque équipe. Cela exige une vue partagée de la relation financière et une compréhension claire du rôle de chaque équipe. Cette clarté évite que l’effort transverse ne devienne un comité, et permet à la finance de gérer le recouvrement sans escalade permanente.
Pilier 5 : L’intelligence
Le cinquième pilier est celui que la plupart des entreprises construisent encore. L’intelligence en FRM, c’est la capacité à apprendre des données générées par la relation financière et à s’en servir pour mieux décider : automatiquement quand la décision est routinière, avec plus d’informations quand elle demande du jugement.
Au niveau opérationnel, cela veut dire que le système de collection sait quels comptes prioriser aujourd’hui, sans classement manuel. Cela veut dire que les tendances de paiement sur toute la base client révèlent des enseignements qu’aucun collaborateur ne pourrait détenir seul : quels secteurs paient le plus vite, quelles structures de deal génèrent le plus de litiges, quels profils clients paient le plus souvent à temps sans relance.
Au niveau stratégique, l’intelligence signifie que la finance n’est plus surprise par ce qu’elle découvre en regardant l’AR. Elle surveille déjà les comptes qui commencent à dériver, elle comprend déjà les causes amont des litiges récurrents. Ce basculement, du réactif à l’anticipatif, est la raison d’être du pilier intelligence. C’est aussi là que les AI Agents d’Upflow, entraînés sur des données comportementales réelles issues de milliers de séquences de collection, font le travail le plus distinctif.
Partie 3 : Auditez votre maturité FRM
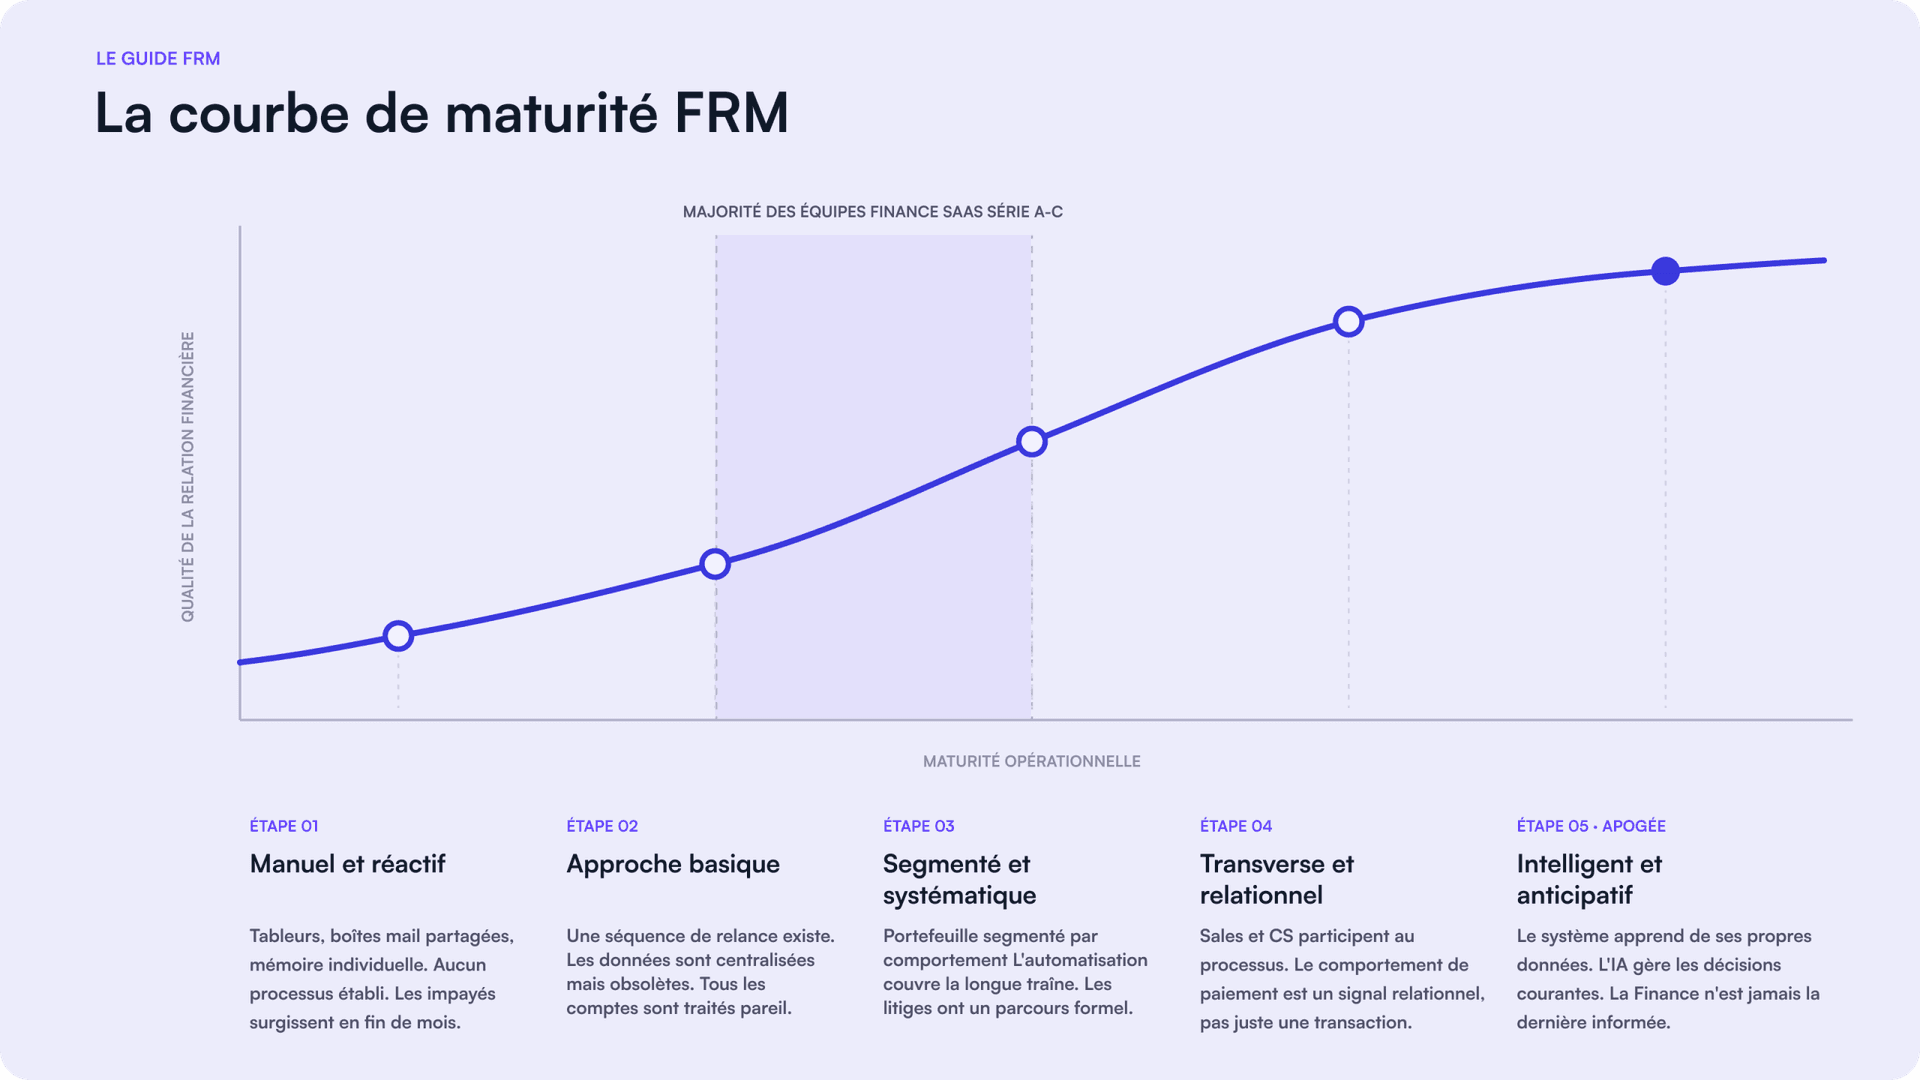
La plupart des équipes finance se situent quelque part sur une courbe de maturité. Les cinq étapes ci-dessous décrivent cette courbe, du point de départ jusqu’à une opération FRM pleinement fonctionnelle. L’objectif n’est pas d’atteindre l’étape cinq sur toutes les dimensions à la fois, mais de savoir où vous en êtes pour décider délibérément de la suite.
Étape 1 : Manuelle et réactive
Le recouvrement tourne sur des tableurs, des boîtes mail partagées et la mémoire de chacun. Il n’y a pas de processus stable : les relances partent quand quelqu’un s’en souvient. La finance n’a aucune vue en temps réel de l’AR, et les comptes en retard n’apparaissent qu’en clôture mensuelle ou via une réclamation client. Cela tient à faible volume de factures, mais casse dès que l’activité grandit.
Étape 2 : Un processus de base
L’équipe a une séquence de relance définie et un endroit central où vivent les données AR. Le recouvrement n’est pas encore régulier, mais une structure se dessine. Les principales lacunes sont la visibilité, les données restant partiellement consolidées ou en différé, et la segmentation, tous les comptes étant traités de la même façon quels que soient leur taille ou leur comportement. C’est là que se situent la plupart des équipes finance SaaS en phase de démarrage.
Étape 3 : Segmentée et systématique
Le portefeuille est divisé en segments, chacun avec sa propre approche : cadence, mix de canaux et parcours d’escalade différents. L’automatisation traite les comptes à fort volume et faible intensité de contact ; l’attention humaine se concentre sur les comptes qui la justifient. Les litiges suivent un processus formel de capture et de routage. Le travail de prévention est engagé, sans être encore complet. La finance n’est plus réactive par défaut.
Étape 4 : Transverse et centrée sur la relation
Le recouvrement n’est plus une fonction finance isolée. Les ventes et la CS font partie du processus, avec des rôles clairs et une vue partagée de la relation financière. Les données produites par la finance circulent vers ceux qui en ont besoin, et ce que ces équipes savent d’un compte revient vers la finance. Le recouvrement traite le comportement de paiement comme un signal sur la relation, pas seulement comme une transaction à résoudre.
Étape 5 : Intelligente et anticipative
Le système apprend de ses propres données. La détection de tendances repère les comptes qui dérivent avant même un paiement manqué. Les causes amont des litiges et des paiements partiels sont identifiées et corrigées. La couche IA gère les décisions routinières de façon autonome et remonte les cas complexes à un humain, avec tout le contexte nécessaire. La direction a une vue en direct de la santé de l’AR et s’en sert pour ses décisions stratégiques. La finance n’est plus la dernière à savoir quand quelque chose tourne mal.
La plupart des équipes finance SaaS en Series A à Series C se situent entre les étapes 2 et 3. Elles ont un processus, mais ni segmenté ni centré sur la relation. Le passage de l’étape 2 à l’étape 3 produit les résultats les plus immédiats : recouvrement plus rapide, moins de litiges, moins de temps par facture. Le passage de l’étape 3 à l’étape 4 est celui qui protège le revenu.
Partie 4 : La stack technique du FRM
Le FRM est une pratique, pas un produit. Mais comme toute pratique à grande échelle, elle repose sur des outils, et ceux que vous choisissez déterminent ce que vous pouvez réellement exécuter.
La stack FRM compte quatre couches, chacune avec son rôle. La bonne stack est celle où ces couches communiquent proprement entre elles, avec le moins d’étapes manuelles possible.
Couche 1 : L’ERP et le système de facturation
C’est là que vit le registre financier. NetSuite, Sage Intacct, QuickBooks, Xero : l’ERP porte la facture, la fiche client et l’historique de paiement. L’outil de facturation génère la facture et gère la logique tarifaire. Ce sont les sources de vérité que lit la couche FRM. Leurs données doivent être exactes et synchronisées en temps réel pour que tout ce qui se construit dessus soit fiable.
Couche 2 : La plateforme FRM
C’est la couche qui relie les données ERP à la fonction de recouvrement. Upflow est la seule plateforme conçue pour ce rôle en tant que solution FRM dédiée, plutôt qu’un simple module ajouté à autre chose. Elle porte la logique des workflows, remonte le contexte du compte avant chaque relance, capture les litiges, journalise chaque communication sur la timeline client, et fournit les analytics qui indiquent ce qui fonctionne. C’est la couche qui manque le plus souvent aux équipes qui peinent à faire grandir leur recouvrement.
Couche 3 : La couche de paiement
Les clients paient via un portail. Ce portail doit être personnalisé, clair et sans friction : montrer exactement ce qui est dû, permettre de payer par carte ou virement, offrir l’Autopay ou le prélèvement, et laisser télécharger un document, signaler un litige ou fixer une Promise to Pay sans envoyer d’e-mail. Chaque étape supprimée entre la relance et le paiement est une relance qui n’a plus besoin d’être envoyée.
Couche 4 : La couche d’intelligence
C’est là que les données produites par la plateforme FRM se transforment en décisions. Des assistants IA qui font remonter le risque compte. De la détection de tendances qui identifie les causes amont des litiges. Des agents autonomes qui gèrent les séquences de collection courantes sans intervention humaine. La couche intelligence d’Upflow s’entraîne sur des données comportementales issues de milliers de séquences réelles, ce qui distingue une détection construite sur votre secteur d’une détection bâtie sur des hypothèses génériques. Pour la plupart des équipes, tout commence par faire fonctionner les couches 1 à 3. La couche intelligence devient utile une fois les données sous-jacentes propres et complètes.
Partie 5 : Trois équipes qui l’ont construit
Side : de 75 % de factures en retard à 25 % en dix-huit mois
Quand Grégory Labery a rejoint Side comme Billing and Recovery Lead, 75 % des factures étaient en retard et le DSO atteignait deux fois l’objectif. Le problème n’était pas seulement le volume. Sans moyen de segmenter ou de prioriser, la seule réponse rationnelle était de se concentrer sur les plus gros soldes et de laisser filer tout ce qui était en dessous d’un certain montant. Ces petites factures n’étaient pas négligées par manque de sérieux : il n’y avait simplement pas d’autre choix. Side passait près de 5 % de son revenu en pertes chaque année, non parce que ces clients refusaient de payer, mais parce que personne n’avait la capacité de les relancer.
Ce qui a changé, c’est la segmentation et la visibilité travaillant ensemble. Avec une vue complète du portefeuille et la capacité de lancer des workflows différents selon le type de compte, Grégory a pu traiter chaque facture, pas seulement les plus importantes. Après dix-huit mois, 75 % des factures étaient payées avant échéance et les pertes avaient disparu.
WorkMotion : le recouvrement centré sur la relation à grande échelle
Emilie Hart, Finance Operations Team Lead chez WorkMotion, avait un processus avant d’avoir un système. Chaque cycle de relance signifiait extraire les données de l’ERP, les reconstruire dans Excel, et traiter les comptes à la main, un travail qui pouvait prendre une journée entière pour un seul envoi de relances. Avec des conditions de paiement à dix jours et une obligation de paie mensuelle, il n’y avait aucune marge pour ce genre de retard.
Ce que WorkMotion a construit n’était pas qu’une automatisation plus rapide. C’était une approche qui traitait les clients comme des individus, pas des lignes de facturation. Les relances partaient au bon moment pour chaque compte. La fonctionnalité de solde en cours permettait d’envoyer des relances proactives sur les comptes qui dérivaient avant même l’échéance. La CS et le recouvrement travaillaient depuis le même endroit, avec des notes épinglées à la timeline client pour que chacun voie ce qui avait été dit et convenu. Les factures en retard de plus de trente jours ont chuté de 79 %.
Malt : suivre le rythme de l’hyper-croissance
Audrey Brunet, Client Operations Team Lead chez Malt, gérait une base client qui grandissait plus vite qu’aucun processus manuel ne pouvait suivre. L’équipe savait que les relances devaient partir. Ce qu’elle ne voyait pas, c’était quels comptes attendaient un suivi, ce qui avait déjà été envoyé, ni où porter l’urgence. Par défaut, les relances partaient en masse pour tout le monde, ce qui faisait grimper le DSO alors même que l’équipe travaillait plus dur.
Le changement a commencé par la visibilité, puis la segmentation. Avec une vue en temps réel du statut de chaque compte et un système de workflows qui dirigeait l’attention là où elle comptait, l’équipe a pu faire plus avec le même effectif. Plus de 160 heures ont été libérées chaque mois. Le DSO a chuté de 58 %. Les cas qu’Audrey retient le plus sont ceux que son équipe a repérés tôt : des comptes où les données montraient un changement avant même un paiement manqué, car c’est là que la relation financière se protège le plus facilement.
Partie 6 : Se lancer
Le FRM ne se construit pas en une semaine. Mais on peut le démarrer en une. La séquence ci-dessous s’adresse à une équipe finance qui a identifié l’écart entre sa façon actuelle de gérer la relation financière et celle qu’elle vise. Elle privilégie les étapes qui produisent le changement le plus immédiat.
Semaine 1 : Faites le point sur votre situation
Faites l’audit de maturité de la Partie 3. Sortez votre DSO, votre balance âgée et votre CEI actuels. Identifiez les trois comptes de votre portefeuille qui représentent aujourd’hui le plus grand risque de recouvrement, et demandez-vous pourquoi chacun s’y trouve.
Semaines 2 et 3 : Consolidez vos données
Identifiez chaque système qui détient des données sur vos factures, paiements et clients. Repérez les failles : là où rien ne se synchronise automatiquement, là où quelqu’un rapproche à la main. Décidez quel système fait référence, et lancez le travail pour que tout le reste s’y alimente correctement.
Semaines 3 et 4 : Segmentez votre portefeuille
Répartissez vos comptes selon leur valeur, leur comportement de paiement et leur poids stratégique. Restez simple au début : deux ou trois segments suffisent. Construisez une approche différente pour chacun. Les comptes à forte valeur dont le paiement se dégrade méritent une attention personnelle et un parcours d’escalade plus court. La longue traîne relève de l’automatisation. Revoyez la segmentation une fois par mois.
Mois 2 : Construisez la couche transverse
Asseyez-vous avec la CS et les ventes. Convenez des informations dont la finance a besoin et de ce que vous partagerez en retour. Mettez en place une vue partagée, accessible à ces équipes sans passer par un outil finance. Convenez de quand la finance les implique sur un compte, et de ce qu’elle attend d’elles à ce moment-là.
En continu : Mesurez ce qui compte
Suivez le DSO, le CEI, la balance âgée et les cohortes de facturation. Regardez-les ensemble, jamais isolément. Repérez les combinaisons qui révèlent un signal : un DSO stable alors que la balance âgée grossit, un CEI qui baisse alors que les pertes restent stables. Face à un motif, remontez à sa cause avant de traiter le symptôme.
La question à garder à chaque étape : ce que vous construisez traite-t-il la relation financière comme quelque chose qui mérite d’être géré, ou le recouvrement comme un problème à traiter ? C’est cette question qui empêche la pratique de devenir une machine.
Alex Louisy
Cofondateur et CEO d'Upflow
Alex est Cofondateur et CEO d’Upflow, où il pilote la mission de l’entreprise : transformer la façon dont les entreprises B2B gèrent leur trésorerie. Soutenu par des investisseurs de premier plan comme Hedosophia, YCombinator, Hexa et Lorimer Ventures, avec plus de 25 millions de dollars levés à ce jour, il défend une vision fondée sur la transparence financière et l’excellence opérationnelle, en apportant un regard de fondateur sur les plus grands défis et opportunités du revenue management moderne.
Alex a développé le modèle « 5 étapes de maturité de la cash collection », largement reconnu, qui a aidé des centaines d’entreprises à structurer des opérations Finance scalables et efficaces. Il coanime également The Growth-Minded CFO podcast, où il échange avec des dirigeants Finance et business sur des approches innovantes du leadership financier. Ses réflexions explorent les liens entre stratégie d’entreprise, discipline financière et croissance organisationnelle.
Contributeur régulier du blog d’Upflow, Alex y partage ses analyses sur le leadership, la croissance des entreprises SaaS et l’avenir de la finance B2B. Ses articles aident fondateurs, CFO et responsables revenue à prendre de meilleures décisions et à bâtir des entreprises financièrement résilientes.

Sommaire

Partagé